Банк – это больше, чем просто деньги: как цифровые сервисы становятся частью повседневной жизни


Будьте первыми в курсе главного – подпишитесь на Новини на OBOZ.UA в Google
Представим себе обычный день. Будильник на смартфоне, несколько сообщений, кофе, заказанный по дороге на работу, такси, музыка в наушниках, рабочие чаты, оплата покупок, вечером фильм или тренировка, а между всем этим – десятки мелких действий, которые мы давно перестали замечать. Еще несколько лет назад для каждого из них могли понадобиться отдельные сайты, карточки, кошельки, пароли и немного терпения. Сегодня большая часть жизни помещается на одном экране, а смартфон постепенно стал не столько устройством, сколько своеобразным пультом управления повседневностью.
Вместе с этим изменилась и роль банка. Раньше мы приходили в него, когда возникала финансовая необходимость: открыть счет, получить деньги, оплатить коммунальные услуги, взять кредит. Теперь финансовые операции стали лишь частью гораздо более широкой цифровой среды, в которой человек живет каждый день. И банки, которые хотят оставаться в этой среде, постепенно перестают быть просто местом для денег.
Но здесь есть одна интересная ловушка. Цифровой мир очень любит готовые сценарии. Нам предлагают готовые пакеты, рекомендации, алгоритмы и подписки, которые как будто знают, что именно нам нужно. Открываем стриминговый сервис – а он уже решил, что мы будем смотреть вечером. Заходим в магазин – и алгоритм подсказывает, что нам, вероятно, понравится. Подписываемся на сервис, и он становится еще одним пунктом в длинном списке регулярных списаний.
Удобно? Безусловно. Но жизнь все-таки не матрица, в которую человека нужно аккуратно вставить вместе с его привычками, интересами и платежной картой. Если уж говорить о матрице, гораздо интереснее, когда ее параметры можно определять самому.
Именно поэтому следующий этап развития цифровых экосистем связан не просто с количеством доступных сервисов, а с возможностью человека выбирать, что из них действительно соответствует его жизни. Банк в такой модели уже не ждет, пока клиент сформулирует очередную потребность. Он старается увидеть более широкий контекст: как человек передвигается по городу, отдыхает, учится, занимается спортом, проводит время с семьей, развлекается и решает сотни бытовых вопросов, которые вместе и составляют его обычный день.
Технологии здесь могут сделать то, на что у человека просто не хватает времени. Например, в Sense SuperApp от Sense Bank с помощью искусственного интеллекта формируются персональные предложения на основе расходов и финансовой активности клиента. В других сообщениях банк уточняет, что система учитывает также предпочтения, историю покупок и другие данные, чтобы предложение было релевантным конкретному пользователю, а не превращалось в бесконечный поток одинаковых акций для всех. И в этом заключается важное отличие: технология может увидеть закономерность в поведении человека раньше, чем он сам успеет ее сформулировать, но персональное предложение все равно остается предложением. А окончательный выбор за человеком.
И здесь возникает еще одна, на первый взгляд парадоксальная, вещь. Чем больше цифровых сервисов появляется вокруг нас, тем сильнее мы нуждаемся не в новых возможностях, а в меньшем количестве рутины. Отдельно оформить подписку несложно. Вспомнить, на каких сервисах она есть, когда списан следующий платеж, с какой карты он пойдет и пользуемся ли мы вообще всем, за что платим, уже не так интересно. Цифровой комфорт начинается там, где человек перестает тратить внимание на то, что можно организовать без него.
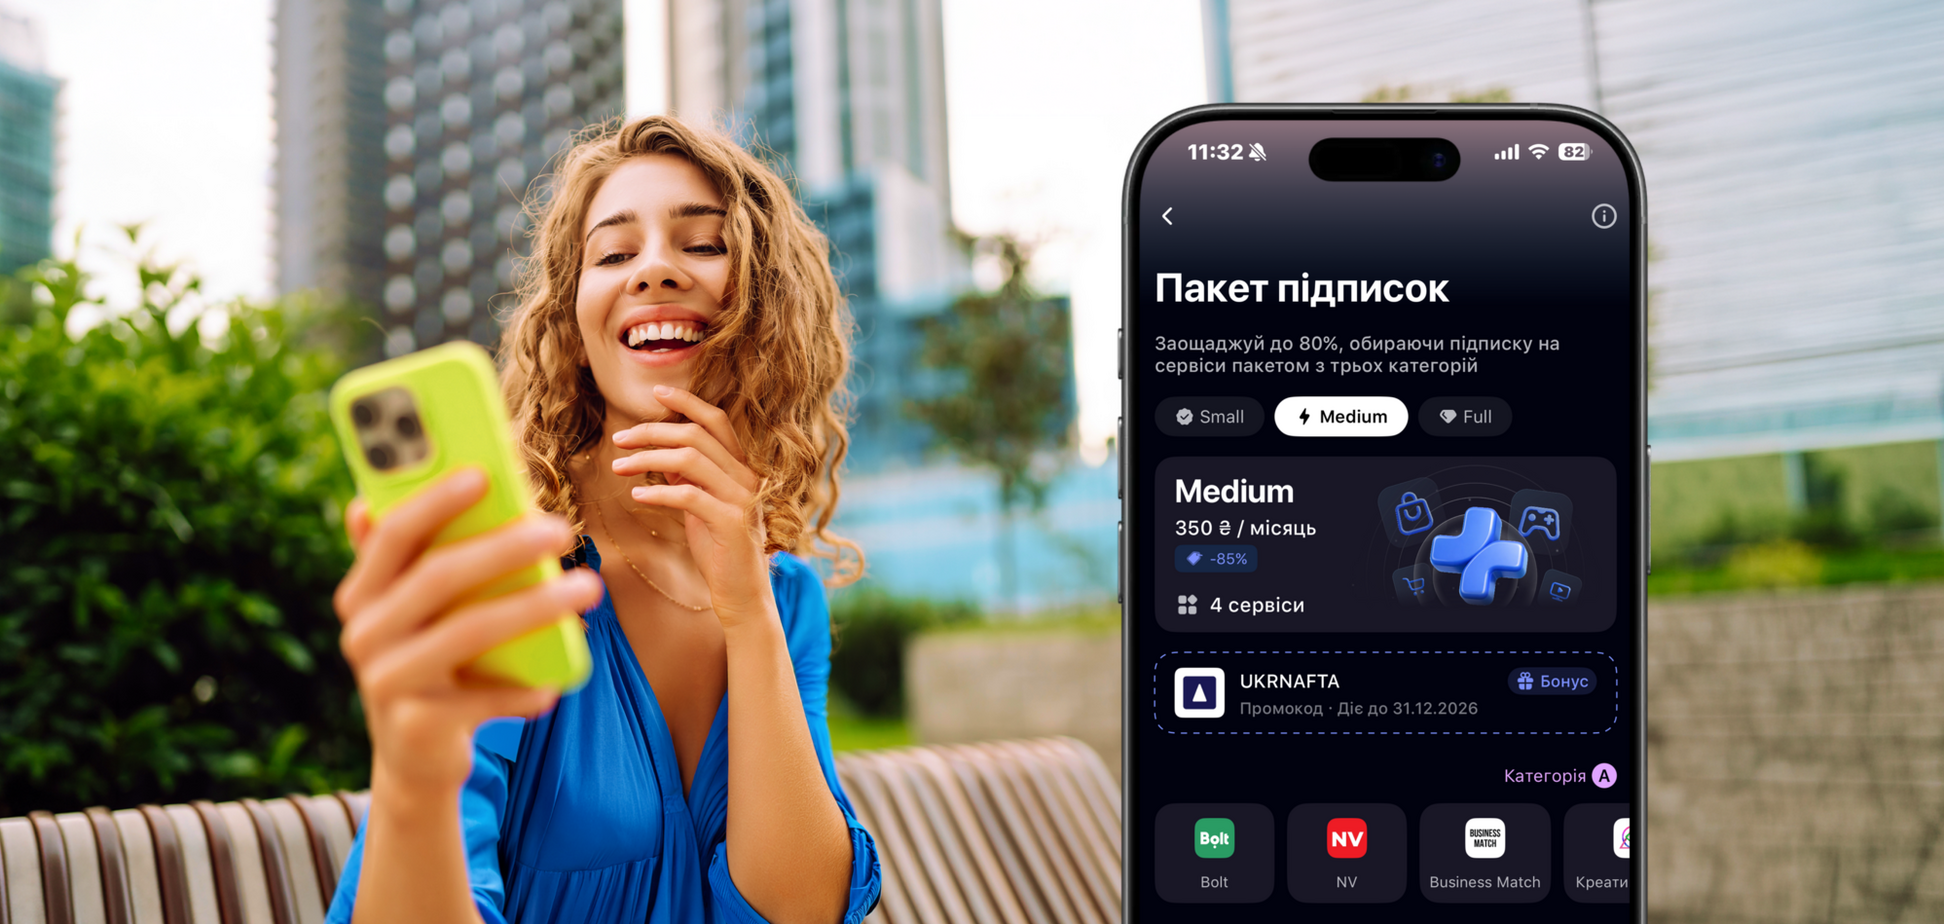
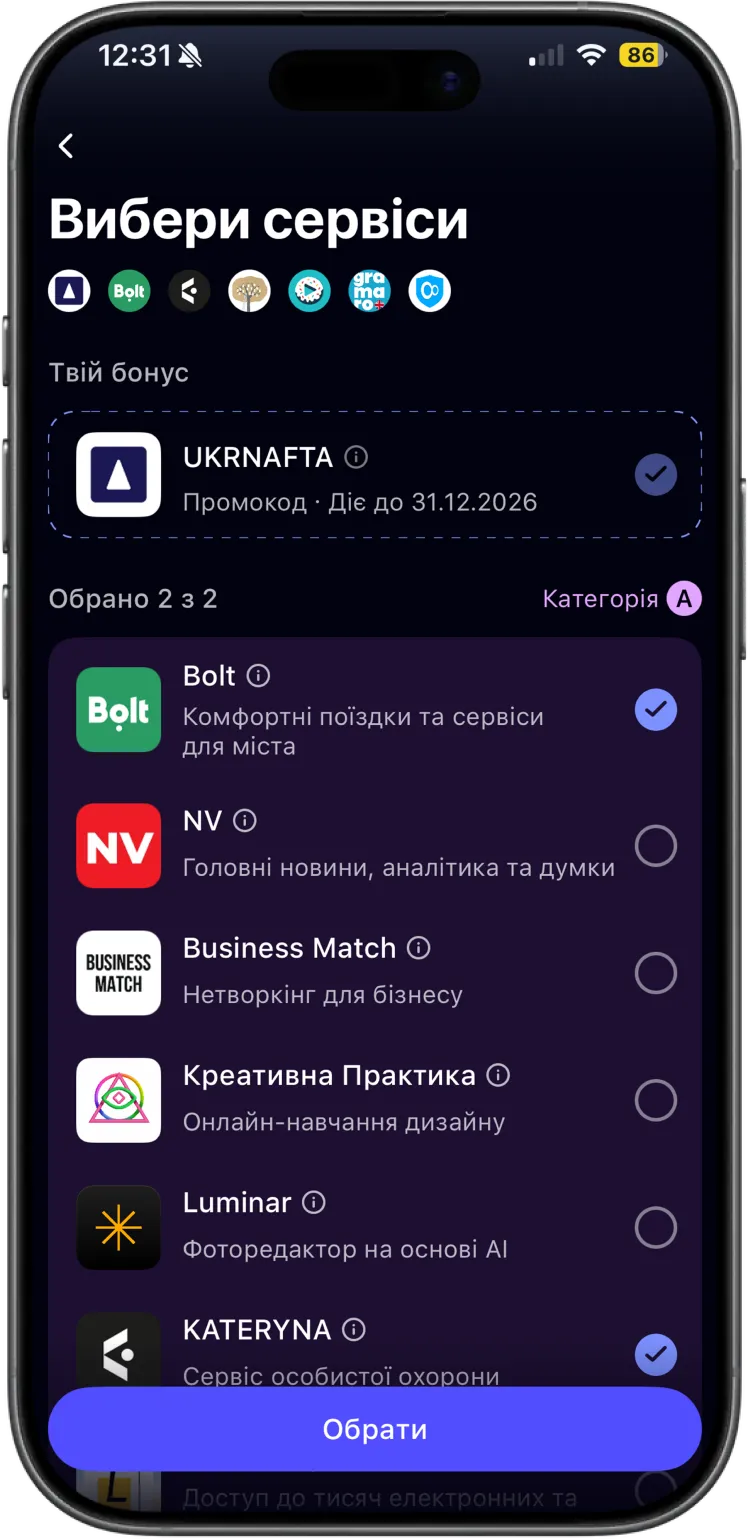
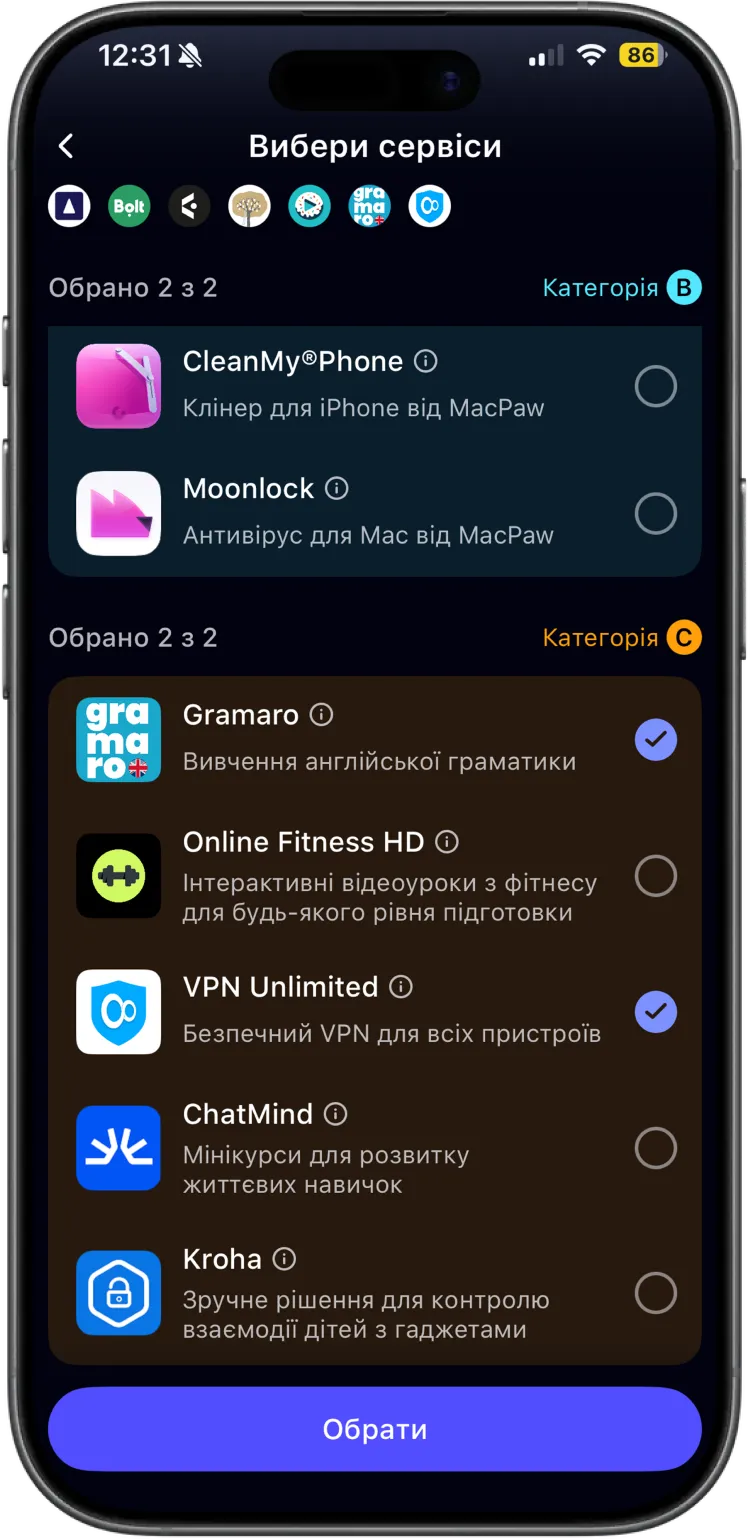
Именно эту логику Sense Bank заложил в новый сервис пакетов подписок в Sense SuperApp. Клиент может выбрать один из трех пакетов с фиксированной ежемесячной стоимостью, а затем самостоятельно сформировать его наполнение из доступных цифровых сервисов. Они разделены на три категории, а количество сервисов, которые можно выбрать, зависит от типа пакета. То есть банк предлагает структуру, но не навязывает готовый сценарий: два пользователя одного пакета могут сформировать совершенно разные наборы в соответствии со своими интересами и потребностями.
Для кого-то это могут быть сервисы, связанные с передвижением и развлечениями, для кого-то – с обучением и развитием, а для семьи – со спортом, детскими сервисами и безопасностью. Выбранные сервисы объединяются в один пакет, что позволяет пользоваться ими на более выгодных условиях и оплачивать пакет одним платежом. В результате человек получает не еще один список подписок, за которым нужно следить, а возможность собрать нужные сервисы под свой образ жизни.
Именно здесь разница между простым набором сервисов и цифровой экосистемой становится особенно заметной. В первом случае человеку просто предоставляют больше возможностей. Во втором – помогают составить из них собственный сценарий и одновременно берут на себя часть невидимой работы, которая обычно остается за кадром. Не нужно каждый раз искать нужный сервис или отдельно организовывать его оплату. Часть этой рутины просто исчезает, а человек получает то, ради чего вообще пользуется цифровыми сервисами, – сам результат.
Интересно и то, что один и тот же пакет у двух человек может выглядеть по-разному. Для человека, который большую часть дня проводит в дороге, логичным будет один набор. Для того, кто учится или развивает профессиональные навыки, – другой. Для семьи с детьми – третий. И это, пожалуй, один из главных признаков современного цифрового сервиса: персонализация постепенно перестает означать, что алгоритм лучше тебя знает, чего ты хочешь. В лучшем случае она означает, что система предоставляет тебе достаточно инструментов, чтобы ты сам решил, что тебе нужно.
В этом смысле меняется не только набор функций банковского приложения, но и сама отправная точка. Раньше банк работал с финансовой операцией, теперь все чаще – с ситуацией, в которой эта операция возникает. Человек не просто платит за такси – он едет на работу. Не просто покупает подписку на сервис – она хочет отдохнуть после рабочего дня. Не просто оплачивает обучение – она инвестирует в собственное развитие. За каждой транзакцией стоит жизнь, и именно ее цифровые сервисы постепенно начинают видеть шире.
Поэтому банк будущего вряд ли будет конкурировать только ставками, кредитными лимитами или количеством финансовых продуктов. Его настоящая конкуренция будет вестись за другое – за место в повседневной жизни человека. И выиграет не тот, кто заставит клиента проводить больше времени в приложении, а тот, кто поможет ему тратить меньше времени на вещи, не имеющие особой ценности.
Именно в этом и заключается идея цифровой экосистемы Sense Bank: быть рядом не только тогда, когда человеку нужны деньги, но и тогда, когда ему нужно что-то сделать со своим обычным днем. Пакет подписок – один из примеров такого изменения. Здесь банк не определяет за клиента, какой должна быть его цифровая жизнь. Он дает ему выбор и берет на себя часть рутины, оставляя человеку главное – возможность самостоятельно определять собственный сценарий.
Ведь если цифровой мир действительно становится матрицей, то лучший вариант – иметь возможность самому выбирать ее параметры. А еще лучше – вообще не замечать, как система работает, пока она незаметно освобождает твой день от лишних действий.


